Domain geophysikalisch.de kaufen?
Wir ziehen mit dem Projekt
geophysikalisch.de um.
Sind Sie am Kauf der Domain
geophysikalisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geophysikalisch.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
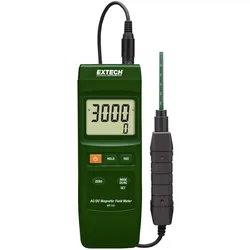
Extech, Detektor, Magnetfeld Analysegerät MF100 (Magnetfeld Analysegerät)Der MF100 AC/DC-Magnetfeld Tester besitzt eine automatische Temperaturkompensation durch den Hall-Effekt-Sensor. Eigenschaften umfassen N-Pol/S-Pol-Anzeige, Nullpunkttaste für Gleichstrommessung, Daten Hold, Min/Max und automatische Abschaltung mit Deaktivierungsmöglichkeit.534,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Detektor, Magnetfeld-Messgerät GM-100 (Magnetfeld Analysegerät)Ideal in Industrie, Entwicklung, Elektronik und Mechanik einsetzbar. Der messempfindliche Sensor ermöglicht selbst die Messung des Erdmagnetfeldes zu Referenzzwecken.655,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
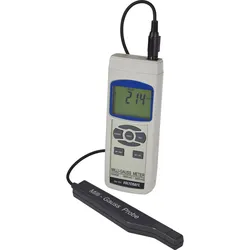
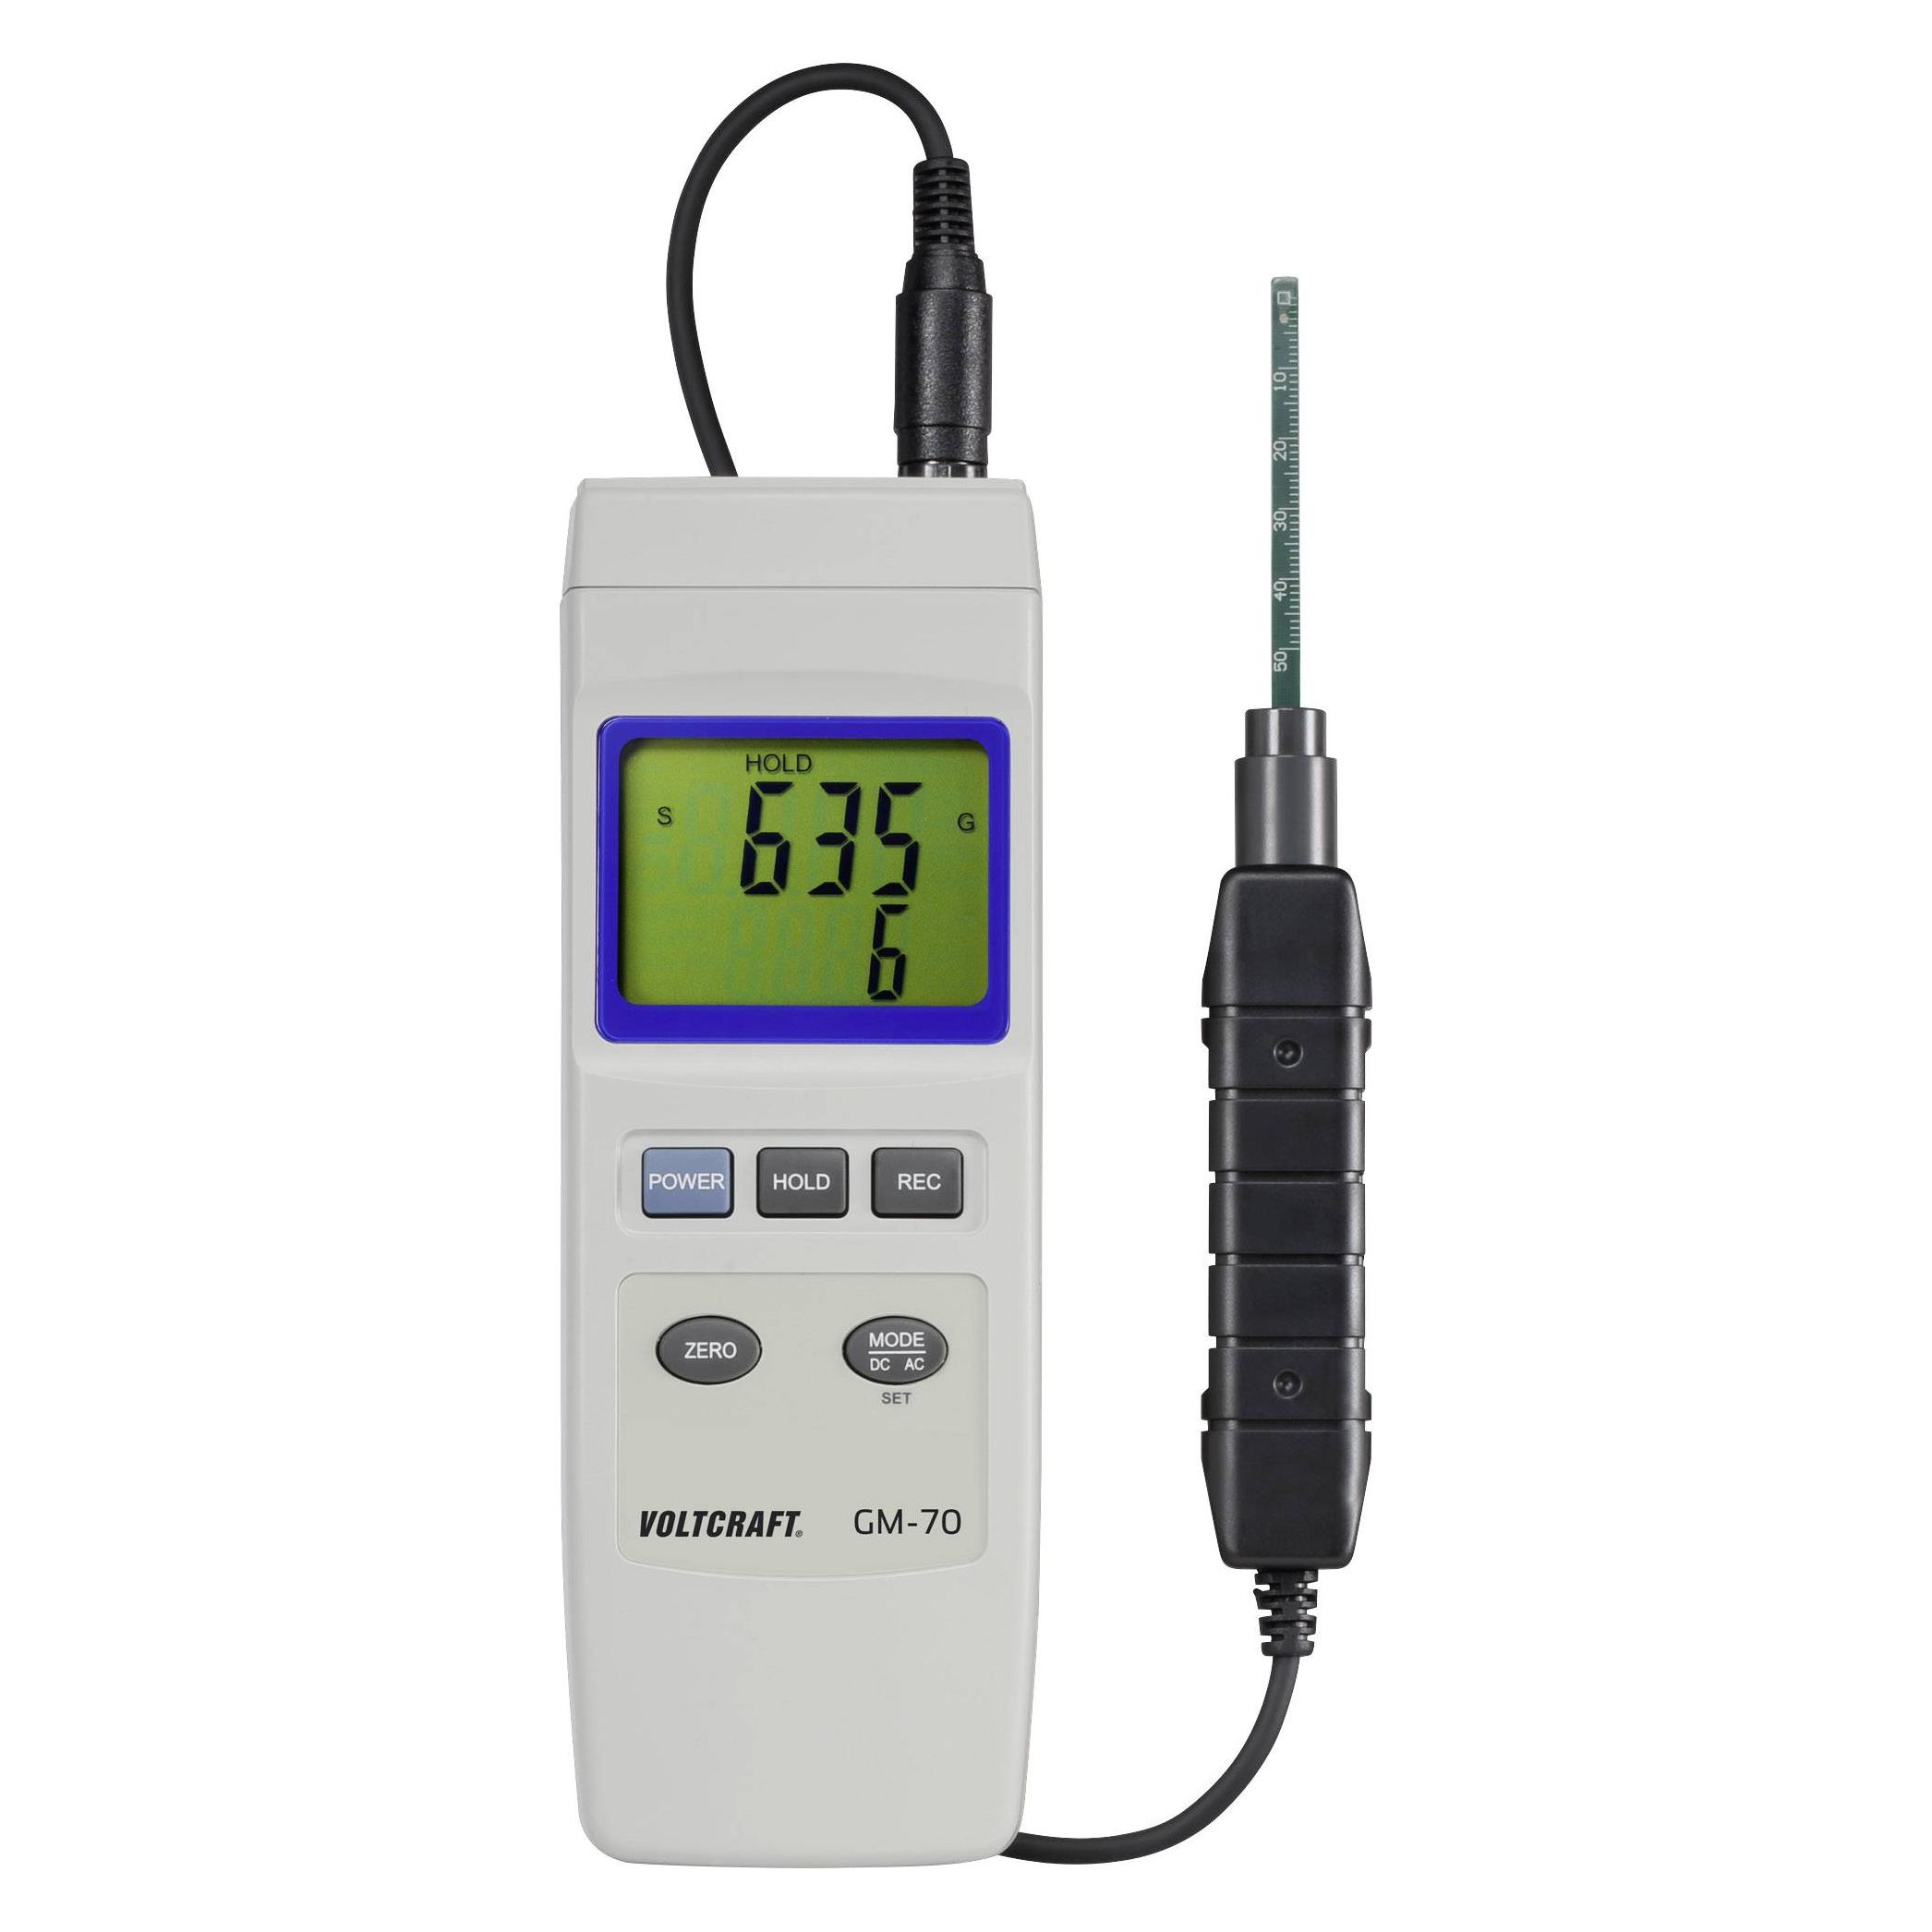
Voltcraft, Detektor, Magnetfeld Analysegerät GM-70 (Magnetfeld Analysegerät)Geeignet für universelle magnetische Messungen an industriellen, mechanischen und elektrischen Materialien im Laboreinsatz. Mithilfe der separaten Sonde ist eine einfache Bedienung möglich und zudem ideal für Fernmessungen. Die Mikroprozessorschaltung gewährleistet höchstpräzise Genauigkeit. Der eingebaute Hall-Sensor erleichtert die Messungen durch eine automatische Temperaturkompensation. Zum robusten Messgerät wird zusätzlich ein Hartschalenkoffer zur sicheren Aufbewahrung mitgeliefert.285,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geothermie, Fachbücher von Ingrid Stober, Kurt BucherDieses Buch vermittelt umfassend die Grundlagen und technischen Anwendungen der Geothermie als erneuerbare Energiequelle und zeigt das enorme Potenzial der Erdwärmenutzung als Grundlastenergie für eine umweltfreundliche Energieversorgung auf. Nach einer Einführung in die physikalischen und chemischen Grundlagen der natürlichen geothermischen Energie werden die wichtigsten thermischen und hydraulischen Parameter sowie alle derzeit verfügbaren geothermischen Nutzungssysteme - von oberflächennahen bis zu tiefen Geothermieanlagen - im Detail besprochen. Dies umfasst die Planung, den Bau und Betrieb von Erdwärmesonden, hydrothermalen Anlagen, Untergrundspeichern, EGS-Systemen und Hochenthalpienutzungen. Dabei liegt der Fokus sowohl auf der Effizienz als auch auf den potenziellen Umweltauswirkungen dieser Systeme. In der vierten, überarbeiteten und aktualisierten Auflage werden zudem die neuesten Entwicklungen in der Geothermie vorgestellt, wie etwa die Möglichkeiten zur Sektorkopplung durch neu entwickelte Grosswärmepumpen und die CO2-Sequestrierung in Hochenthalpie-Anlagen. Besondere Kapitel widmen sich der Hydraulik - inklusive der Durchführung und Auswertung hydraulischer Tests - der Hydrochemie, der Herkunft der Tiefenfluide, der Abschätzung von Reservoirtemperaturen mittels Geothermometern sowie den geophysikalischen Untersuchungsmethoden an der Erdoberfläche und im Bohrloch. Mit dieser Auflage wird die Geothermie erstmalig in ihrer gesamten Breite abgedeckt, und durch praxisnahe Erklärungen bietet das Buch eine wertvolle Grundlage für Forschende, Planer und Anwender im Bereich der geothermischen Energie.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
GesteinsformationenEntdecken Sie Die Faszinierende Welt Der Gesteinsformationen Mit Unserem Hochwertigen Wandkalender! Lassen Sie Sich Monat Für Monat Von Atemberaubenden Naturwundern Verzaubern - Von Majestätischen Felslandschaften Bis Hin Zu Einzigartigen...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech, Detektor, Magnetfeld Analysegerät MF100 (Magnetfeld Analysegerät)Der MF100 AC/DC-Magnetfeld Tester besitzt eine automatische Temperaturkompensation durch den Hall-Effekt-Sensor. Eigenschaften umfassen N-Pol/S-Pol-Anzeige, Nullpunkttaste für Gleichstrommessung, Daten Hold, Min/Max und automatische Abschaltung mit Deaktivierungsmöglichkeit.534,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Detektor, Magnetfeld-Messgerät GM-100 (Magnetfeld Analysegerät)Ideal in Industrie, Entwicklung, Elektronik und Mechanik einsetzbar. Der messempfindliche Sensor ermöglicht selbst die Messung des Erdmagnetfeldes zu Referenzzwecken.655,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Voltcraft, Detektor, Magnetfeld Analysegerät GM-70 (Magnetfeld Analysegerät)Geeignet für universelle magnetische Messungen an industriellen, mechanischen und elektrischen Materialien im Laboreinsatz. Mithilfe der separaten Sonde ist eine einfache Bedienung möglich und zudem ideal für Fernmessungen. Die Mikroprozessorschaltung gewährleistet höchstpräzise Genauigkeit. Der eingebaute Hall-Sensor erleichtert die Messungen durch eine automatische Temperaturkompensation. Zum robusten Messgerät wird zusätzlich ein Hartschalenkoffer zur sicheren Aufbewahrung mitgeliefert.285,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geothermie, Fachbücher von Ingrid Stober, Kurt BucherDieses Buch vermittelt umfassend die Grundlagen und technischen Anwendungen der Geothermie als erneuerbare Energiequelle und zeigt das enorme Potenzial der Erdwärmenutzung als Grundlastenergie für eine umweltfreundliche Energieversorgung auf. Nach einer Einführung in die physikalischen und chemischen Grundlagen der natürlichen geothermischen Energie werden die wichtigsten thermischen und hydraulischen Parameter sowie alle derzeit verfügbaren geothermischen Nutzungssysteme - von oberflächennahen bis zu tiefen Geothermieanlagen - im Detail besprochen. Dies umfasst die Planung, den Bau und Betrieb von Erdwärmesonden, hydrothermalen Anlagen, Untergrundspeichern, EGS-Systemen und Hochenthalpienutzungen. Dabei liegt der Fokus sowohl auf der Effizienz als auch auf den potenziellen Umweltauswirkungen dieser Systeme. In der vierten, überarbeiteten und aktualisierten Auflage werden zudem die neuesten Entwicklungen in der Geothermie vorgestellt, wie etwa die Möglichkeiten zur Sektorkopplung durch neu entwickelte Grosswärmepumpen und die CO2-Sequestrierung in Hochenthalpie-Anlagen. Besondere Kapitel widmen sich der Hydraulik - inklusive der Durchführung und Auswertung hydraulischer Tests - der Hydrochemie, der Herkunft der Tiefenfluide, der Abschätzung von Reservoirtemperaturen mittels Geothermometern sowie den geophysikalischen Untersuchungsmethoden an der Erdoberfläche und im Bohrloch. Mit dieser Auflage wird die Geothermie erstmalig in ihrer gesamten Breite abgedeckt, und durch praxisnahe Erklärungen bietet das Buch eine wertvolle Grundlage für Forschende, Planer und Anwender im Bereich der geothermischen Energie.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.